Food cost nie jest jedną liczbą przepisaną z receptury. Lokal potrzebuje kosztu porcji, wyniku całego okresu i wyjaśnienia różnicy między nimi. Dopiero połączenie receptur, cen zakupu, sprzedaży, stanów magazynowych, strat i posiłków wewnętrznych pokazuje, gdzie znika marża oraz która decyzja wymaga poprawy.
Poradnik pomaga właścicielowi małej restauracji, kawiarni lub bistro zbudować prosty system kontroli. Nie narzuca docelowego procentu, ponieważ wynik zależy od konceptu, cen, struktury sprzedaży, strat i pozostałych kosztów lokalu. Sam niski koszt surowca nie oznacza rentownego biznesu.
1. Rozdziel koszt recepturowy, koszt okresu i marżę
Koszt recepturowy porcji to suma kosztów składników zużywanych zgodnie z aktualną recepturą. Jeżeli kilogram surowca ma odpady lub ubytek po obróbce, do kalkulacji potrzebna jest wydajność części jadalnej albo gotowego półproduktu. Cena z faktury za jednostkę zakupową nie jest automatycznie ceną jednostki użytej w daniu.
Udział kosztu surowca w cenie można policzyć jako koszt porcji podzielony przez przyjętą podstawę ceny sprzedaży i pomnożony przez sto. Podstawa musi być spójna, na przykład cena netto porównywana z kosztem netto. Mieszanie wartości brutto i netto tworzy wynik, którego nie da się rzetelnie zestawić między pozycjami.
Rzeczywisty koszt okresu opiera się na stanach oraz zakupach. W uproszczonym ujęciu zapas początkowy powiększa się o przyjęcia, a następnie odejmuje zapas końcowy. Wynik trzeba skorygować o udokumentowane przesunięcia, zwroty i zdarzenia, które nie należą do normalnej sprzedaży. Taki koszt porównuje się z odpowiadającą mu sprzedażą z tego samego okresu.
Marża na pozycji nie jest zyskiem całego lokalu. Z ceny trzeba pokryć pracę, energię, czynsz, opakowania, prowizje, marketing, straty i pozostałe koszty. Danie z dobrym udziałem kosztu surowca może być nieopłacalne, jeśli wymaga długiej pracy lub sprzedaje się zbyt rzadko.
Słownik używany przez cały zespół
- koszt jednostki zakupowej;
- uzysk po obróbce i koszt jednostki użytkowej;
- koszt recepturowy porcji;
- sprzedaż w tej samej podstawie podatkowej;
- rzeczywiste zużycie surowca w okresie;
- odchylenie między recepturą a wynikiem magazynu.
System liczb powinien wspierać codzienną pracę, a nie zastępować organizację sali i baru. Standard obsługi możesz połączyć z poradnikiem jak wdrożyć nowego kelnera, aby sprzedaż, modyfikacje zamówień i zwroty były zapisywane w ten sam sposób.
2. Zbuduj recepturę, którą kuchnia może rzeczywiście odtworzyć
Każda pozycja potrzebuje listy składników, jednostek, ilości, opisu półproduktów i wielkości porcji. Nazwa „sos domowy” nie wystarcza, jeśli nie ma osobnej receptury sosu oraz zasad rozchodu. Półprodukt powinien mieć własny koszt partii, uzysk i sposób przeliczenia na porcję.
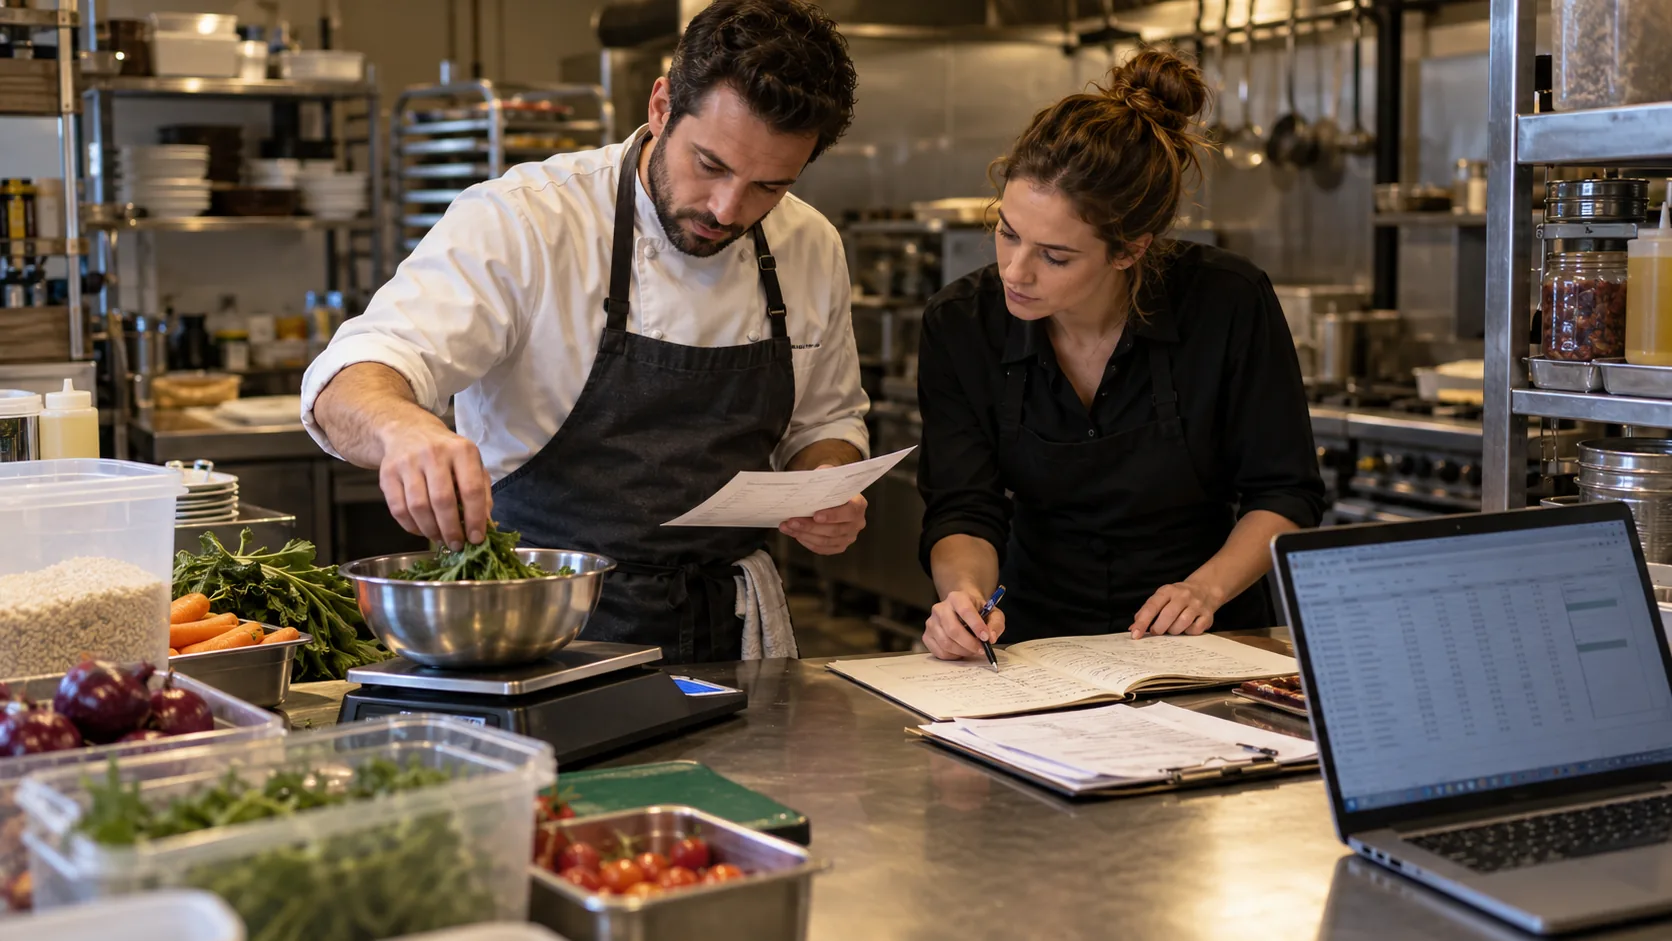
Ważenie wykonaj w rzeczywistym procesie. Sprawdź surowiec przed obróbką, odpady, produkt gotowy i liczbę porcji. Jeżeli uzysk zależy od dostawy lub pracownika, zapisz zakres i częstotliwość kontroli. Nie opieraj kalkulacji na idealnym wyniku pojedynczej próby.
Cenę składnika aktualizuj na podstawie przyjętej zasady, na przykład ostatniej dostawy albo średniej z określonego okresu. Metoda powinna być stała i opisana. Przy dużej zmienności cen ustaw próg, po którego przekroczeniu receptura i cena sprzedaży trafiają do przeglądu.
Strona szkolenia dotyczącego food costu, receptur i kontroli magazynu pokazuje zakres zagadnień potrzebnych osobie zarządzającej. Niezależnie od formy nauki lokal powinien zakończyć wdrożenie własnymi kartami, odpowiedzialnością i terminem aktualizacji.
Recepturę udostępniaj w miejscu pracy w aktualnej wersji. Stara kartka w segregatorze i nowy plik w systemie prowadzą do dwóch standardów. Numer wersji, data oraz osoba zatwierdzająca pozwalają ustalić, która gramatura obowiązywała w danym okresie.
3. Połącz magazyn, zakupy i sprzedaż w jeden okres rozliczeniowy
Inwentaryzację wykonuj według jednej listy i tej samej kolejności. Jednostka liczenia musi odpowiadać kartotece: kilogram, litr, sztuka lub opakowanie z jasno określoną zawartością. Otwarty produkt trzeba przeliczyć według uzgodnionej metody, zamiast raz szacować połowę, a innym razem ważyć.
Zamknij ruch magazynowy na czas liczenia albo wyznacz kontrolowany moment odcięcia. Dostawa przyjęta w trakcie inwentaryzacji i sprzedaż zaksięgowana po odczycie tworzą pozorne odchylenie. Jeśli lokal działa długo, procedura powinna wskazywać, jak oznaczyć ruch między strefami.
Rejestruj posiłki pracownicze, degustacje, gratisy, błędne zamówienia i straty. Nie chodzi o karanie za każdą pomyłkę, tylko o oddzielenie sprzedaży od legalnego zużycia surowca. Brak osobnego powodu sprawia, że wszystko staje się „różnicą magazynową”, której nie da się naprawić.
Porównuj zakupy z dostawą. Masa, jakość, temperatura i zgodność produktu mogą wpływać na uzysk. Jeżeli surowiec wymaga większego oczyszczenia niż zwykle, kuchnia powinna zgłosić to w chwili przyjęcia, a nie dopiero po miesięcznym raporcie.
Małe zaplecze warto uporządkować według stałych adresów i zasady rotacji. Pomaga w tym poradnik o organizacji magazynu lokalnej firmy. Dokładne liczenie nie zadziała, jeśli ten sam surowiec jest przechowywany pod kilkoma nazwami w różnych miejscach.
4. Szukaj przyczyny odchylenia w procesie, nie w samym raporcie
Najpierw sprawdź dane podstawowe: daty okresu, jednostki, stany, dostawy i sprzedaż. Błąd przecinka, podwójna faktura albo zła jednostka potrafią stworzyć większą różnicę niż rzeczywista strata. Dopiero po potwierdzeniu danych przejdź do kuchni i magazynu.
Porównaj sprzedaż pozycji z teoretycznym zużyciem składnika. Jeśli różnica dotyczy kilku dań korzystających z jednego półproduktu, problem może leżeć w jego uzysku lub porcjowaniu. Jeśli pojawia się tylko na jednej zmianie, sprawdź dostępność narzędzi, instrukcję i sposób rejestracji modyfikacji.
Obserwuj odpady podczas przygotowania, resztki zwracane z sali i produkt przeterminowany. Każda grupa prowadzi do innej decyzji. Odpady obróbkowe mogą wymagać lepszej specyfikacji dostawy, zwroty z sali korekty porcji, a przeterminowanie zmiany zakupów i planu produkcji.
Nie poprawiaj wyniku wyłącznie przez zmniejszenie porcji. Gość zauważy zmianę, a zespół zacznie pracować bez spójnego standardu. Najpierw ustal, czy receptura była wykonywana, czy cena zakupu się zmieniła i czy dana pozycja ma właściwe miejsce w karcie.
Dla napojów potrzebny jest równie dokładny standard. Poradniki o pracy baristy oraz organizacji stanowiska barmańskiego pokazują, jak receptura łączy się z ustawieniem stanowiska i zamknięciem zmiany.
5. Ustal rytm codzienny, tygodniowy i miesięczny
Codziennie zapisuj zdarzenia nietypowe: brak produktu, zamianę składnika, stratę większej partii, zwrot i awarię wpływającą na produkcję. Krótka notatka z datą jest bardziej użyteczna niż próba odtwarzania miesiąca z pamięci.
Co tydzień sprawdź kilka najważniejszych surowców i pozycji, których wynik najszybciej się zmienia. Porównaj cenę zakupu, sprzedaż, stan oraz odpady. Taki przegląd daje szansę na reakcję przed końcem miesiąca, a nie dopiero po zamknięciu księgowości.
Raz w miesiącu analizuj koszt okresu, odchylenia recepturowe, strukturę sprzedaży i rentowność pozycji. Nie usuwaj dania tylko dlatego, że ma wysoki udział kosztu, jeśli przyciąga gości lub generuje sprzedaż innych produktów. Decyzja o karcie powinna łączyć marżę jednostkową, wolumen, pracochłonność i rolę pozycji.
Każde działanie naprawcze zapisuj z osobą odpowiedzialną i datą kontroli. „Pilnować porcji” nie jest zadaniem. Lepszy zapis to: zważyć dziesięć porcji półproduktu na dwóch zmianach, porównać z kartą i omówić wynik z szefem kuchni.
Archiwizuj wersje receptur oraz ceny użyte w kalkulacji. Pozwala to wyjaśnić zmianę wyniku bez fałszowania historii. Więcej poradników dla lokalnej gastronomii znajdziesz w dziale Firmy i usługi.
6. Najczęstsze pytania
Zsumuj koszt ilości każdego składnika użytego zgodnie z recepturą. Uwzględnij uzysk po obróbce oraz półprodukty, a wszystkie ceny licz w tej samej podstawie.
Nie. Wynik zależy od konceptu, cen, sprzedaży, pracochłonności i pozostałych kosztów. Lokal powinien wyznaczyć własne cele dla konkretnych grup pozycji.
Przyczyną mogą być ceny, uzysk, porcjowanie, odpady, gratisy, błędy ewidencji lub inwentaryzacji. Różnicę trzeba rozłożyć na procesy.
Po zmianie składnika, gramatury, sposobu przygotowania albo istotnej zmianie ceny. Częstotliwość przeglądu zależy od zmienności zakupów i karty.
Powinny być osobno zaplanowane i rejestrowane. Wtedy stanowią kontrolowane zużycie, a nie niewyjaśnioną różnicę magazynową.
Od kilku najlepiej sprzedających się pozycji i najdroższych surowców. Zbuduj poprawne receptury, policz stany i dopiero potem rozszerz system.